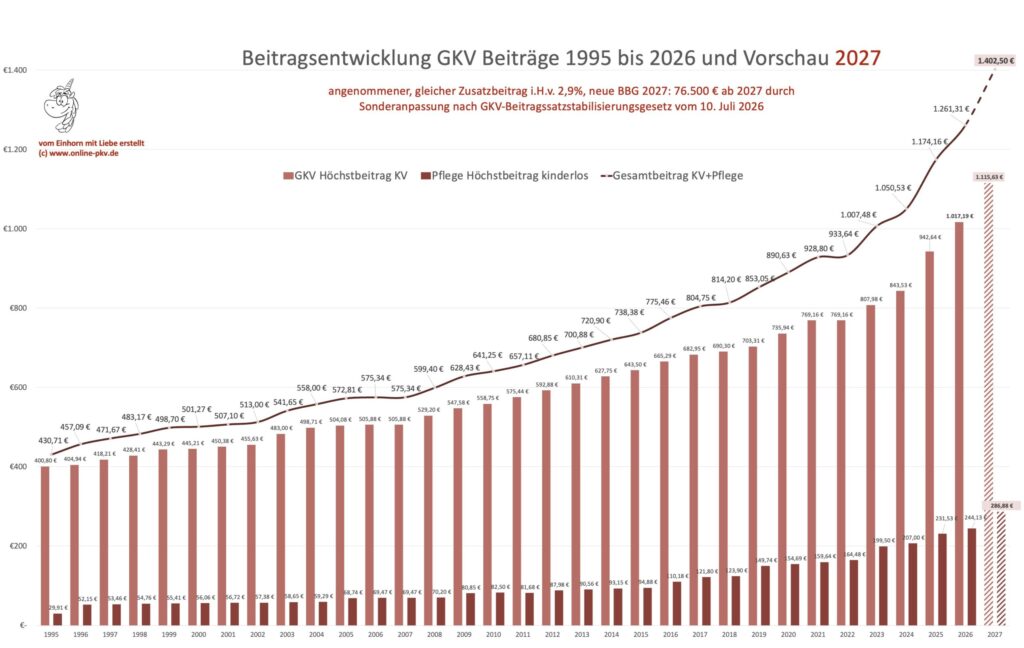
Nun ist es soweit. Nachdem ich die ersten Zahlen und vorläufigen Werte zum PKV Arbeitgeberzuschuss 2027 schon vor einigen Wochen veröffentlicht hatte ist klar, es wird deutlich mehr Zuschuss für privatversicherte Arbeitnehmer geben, der GKV Höchstbeitrag steigt zum 1. Januar 2027 deutlich an. Nun sind die neuen Zahlen beschlossen.
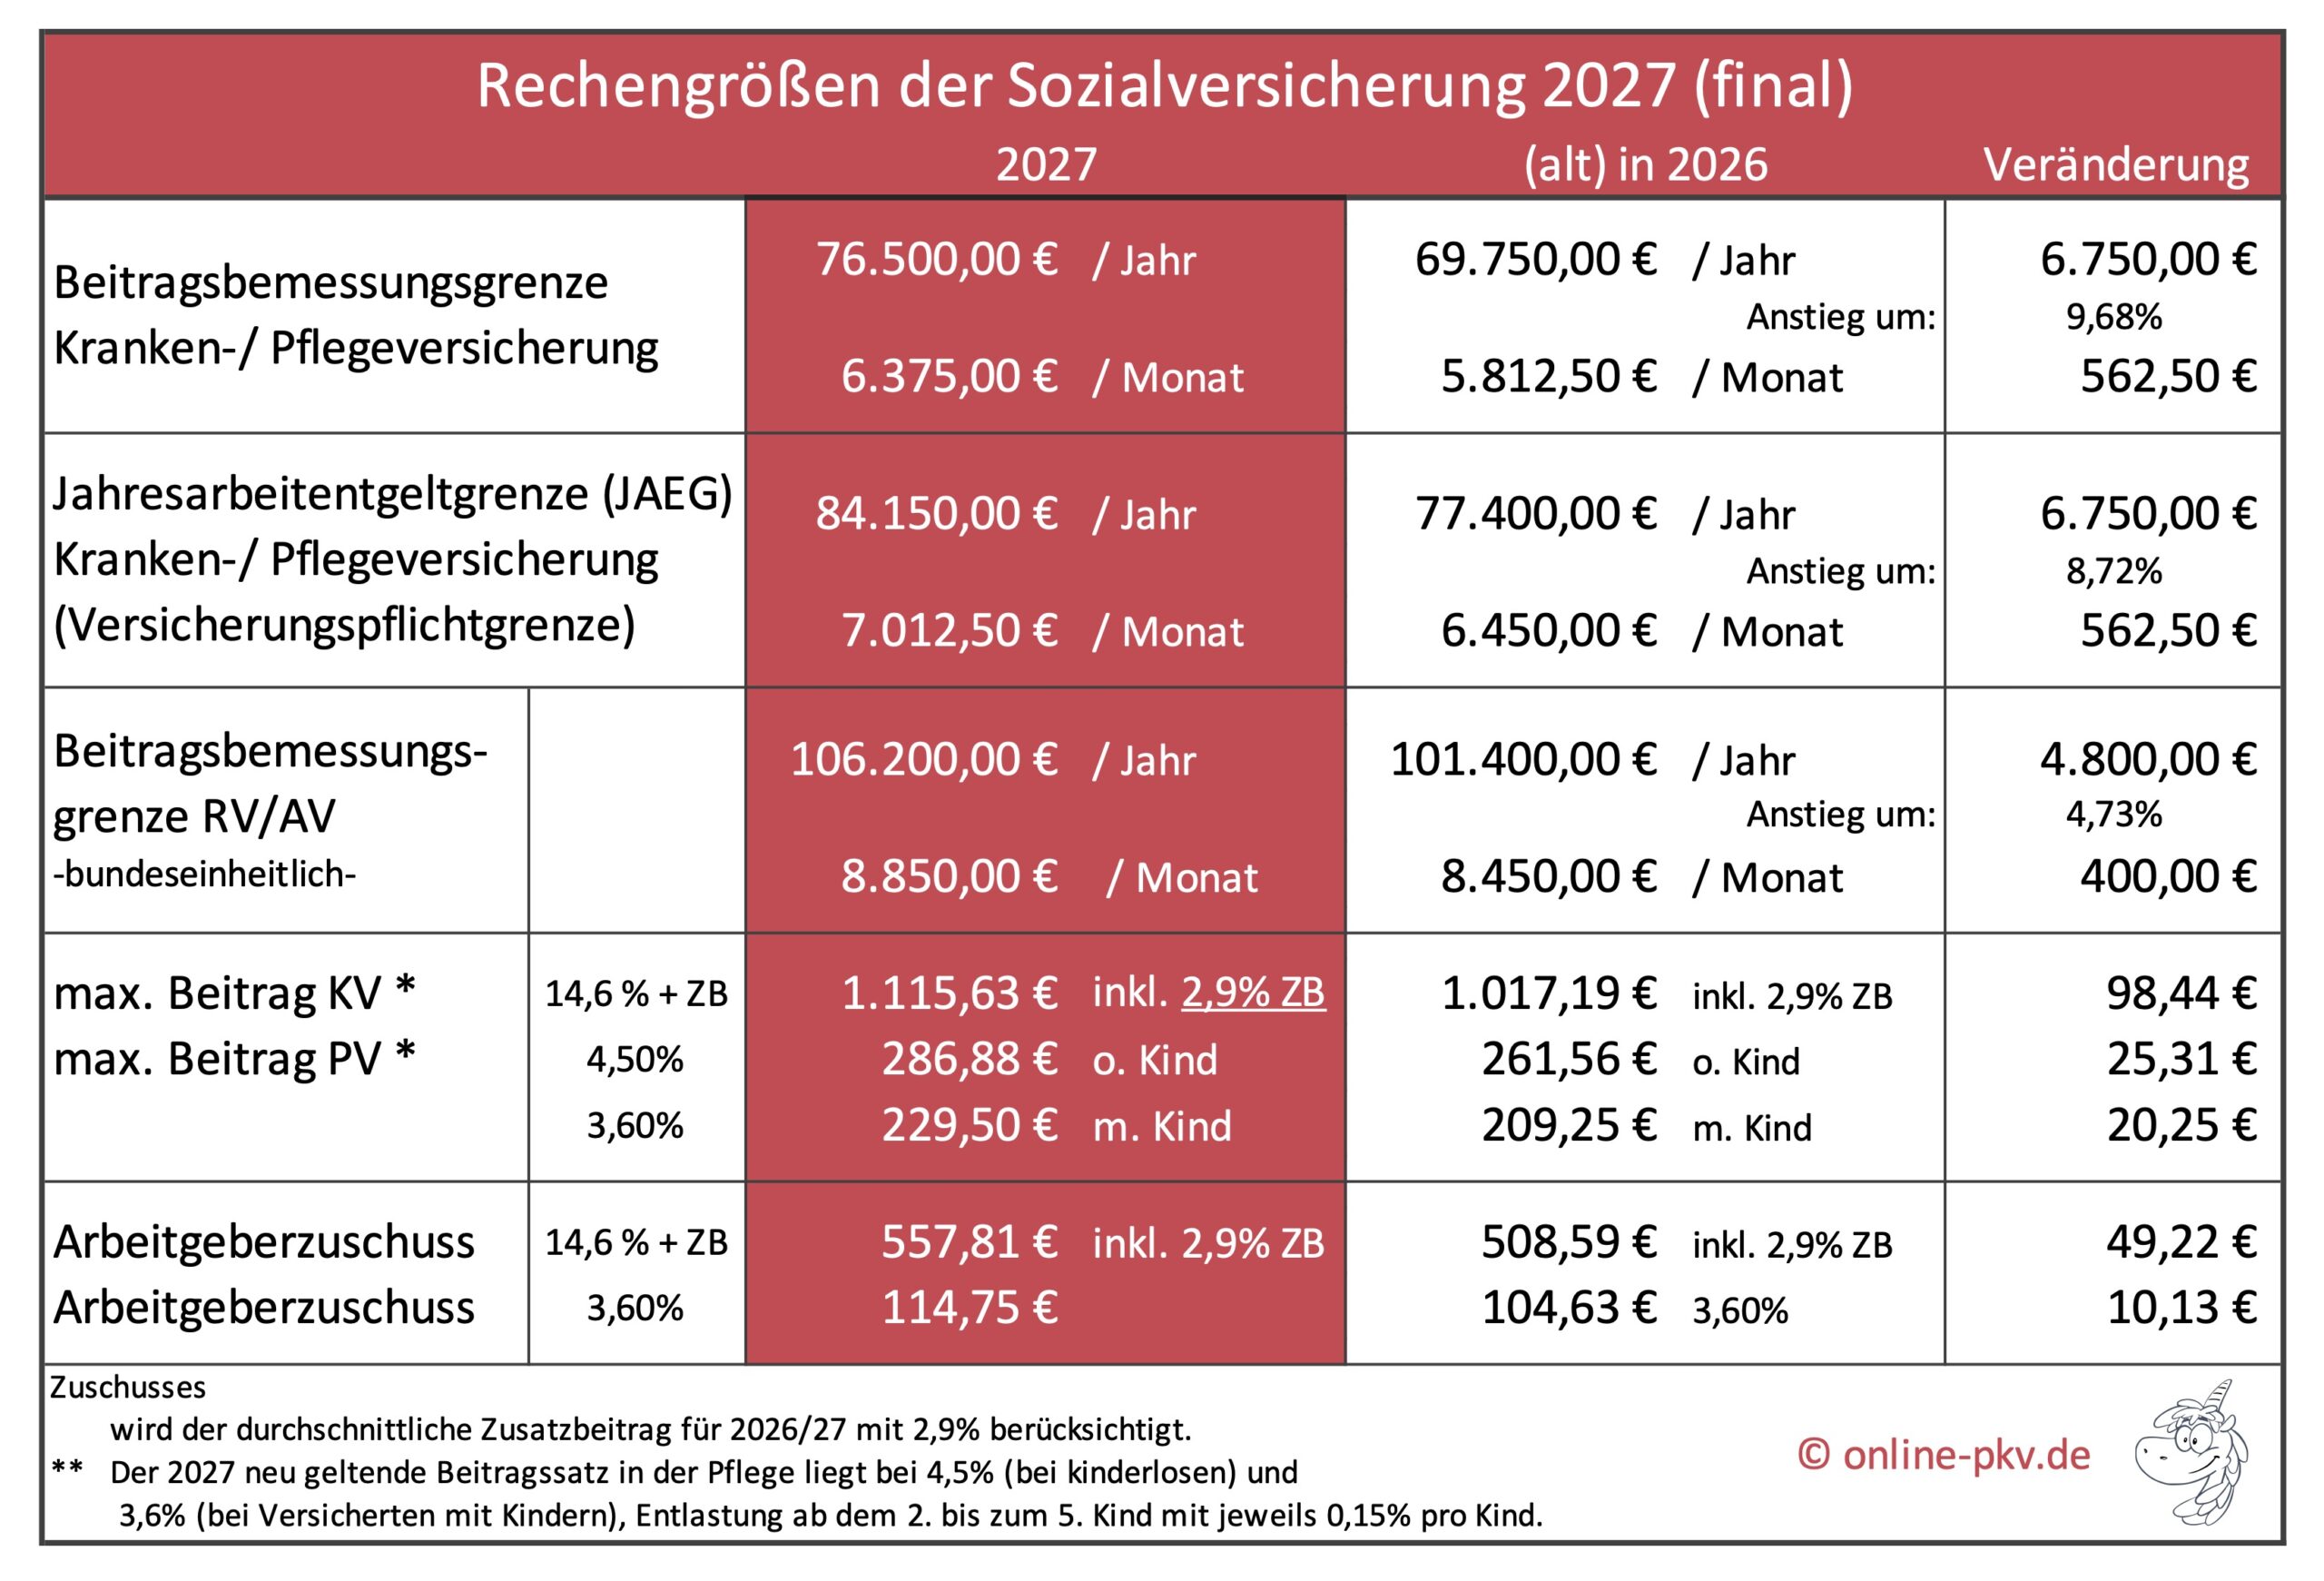
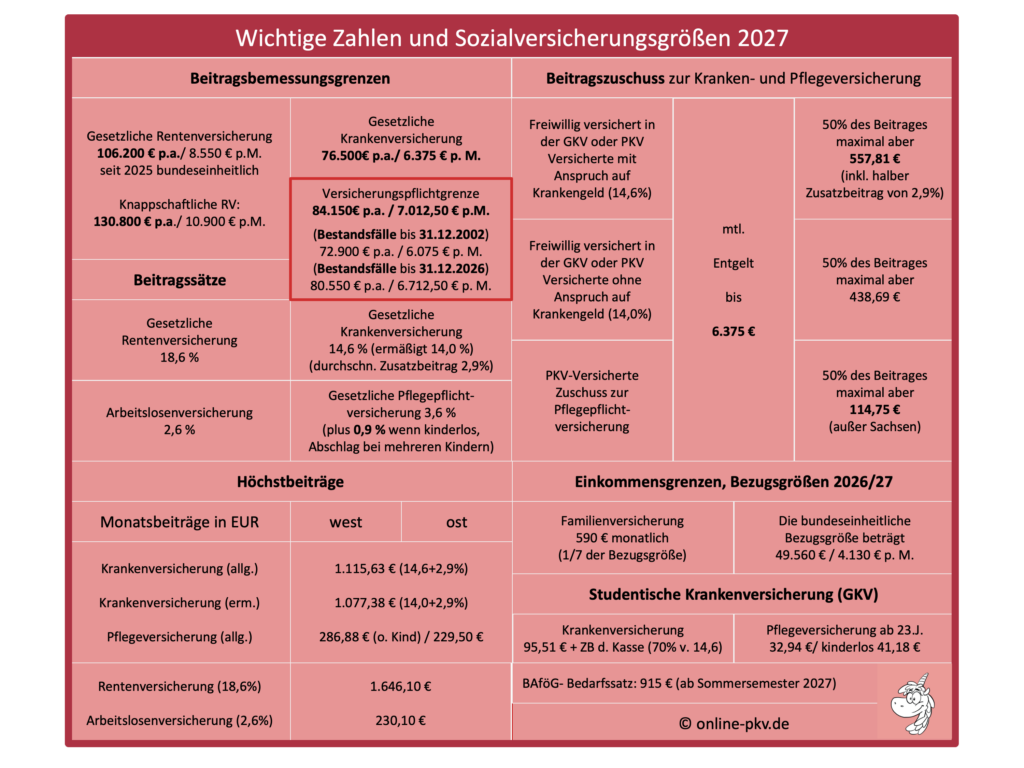
In diesem Beitrag stelle ich Ihnen, wie jedes Jahr, die neuen Sozialversicherungswerte 2027 zur Verfügung und wir schauen uns die Veränderungen genauer an.
- Wie hoch ist der PKV Arbeitgeberzuschuss 2027?
- Wie hoch ist die Versicherungspflichtgrenze und wann darf ich mich privat versichern?
- Wie hoch ist die Beitragsbemessungsgrenze KV 2027?
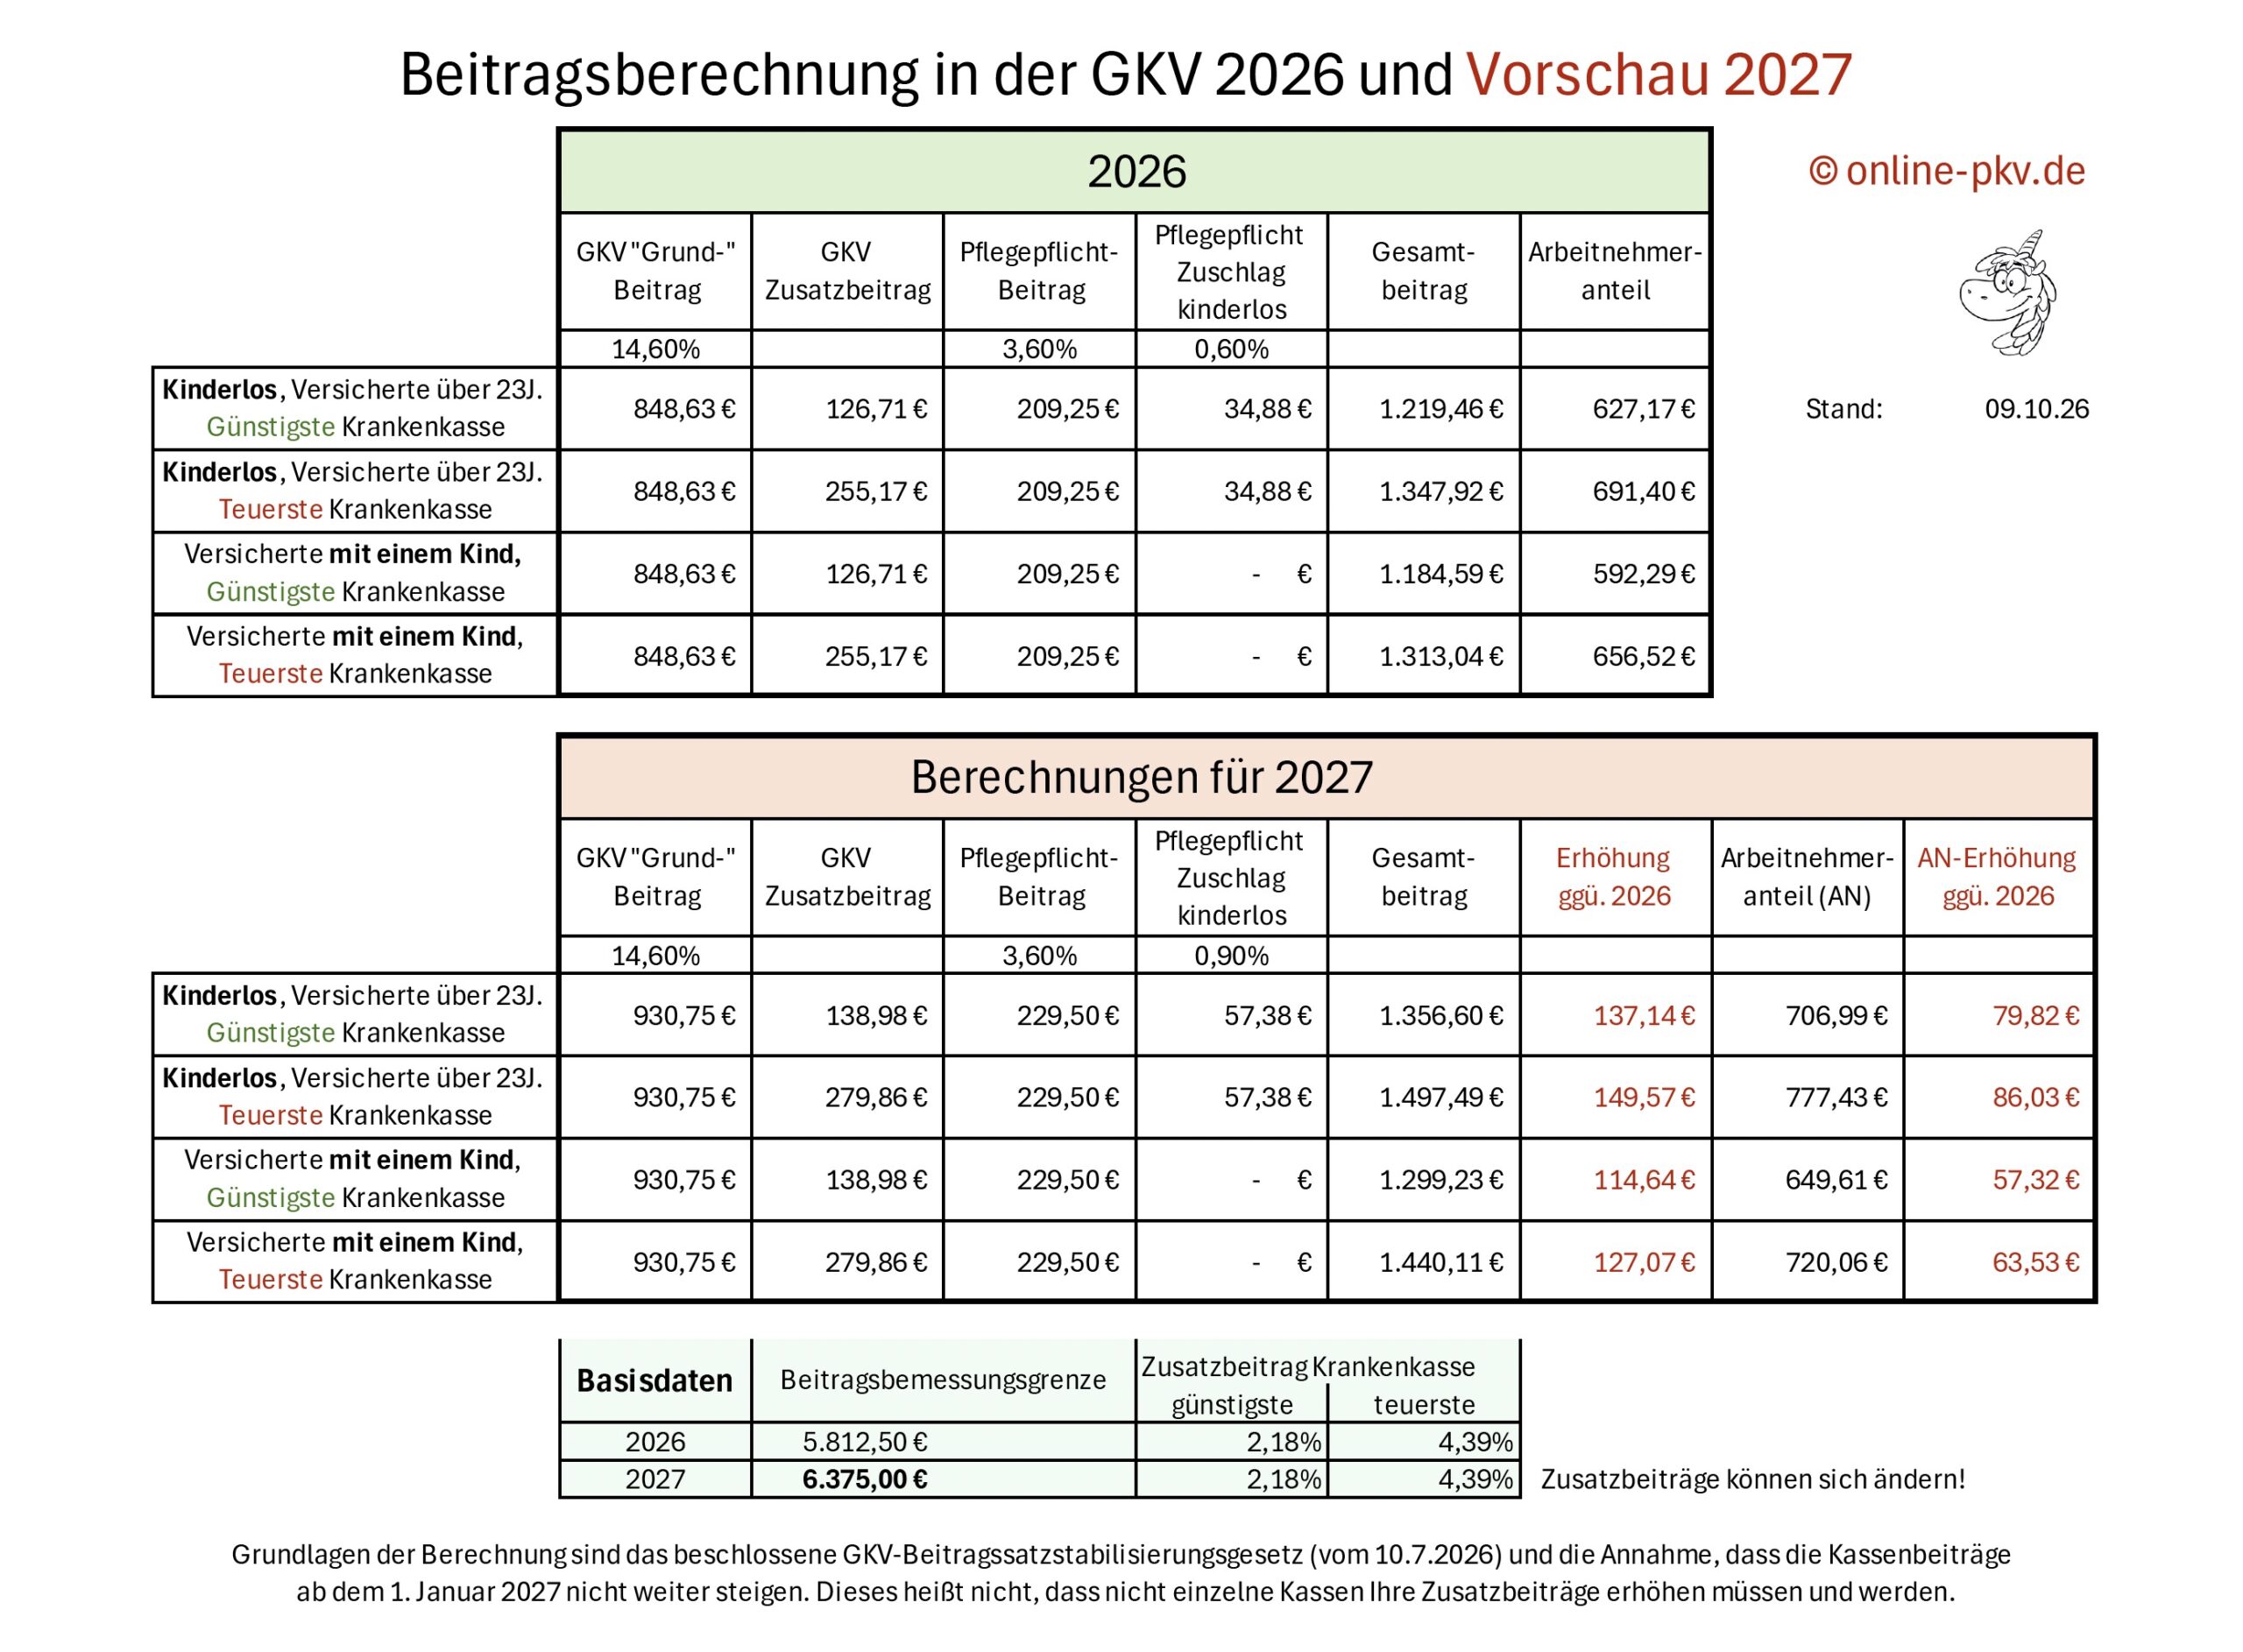
- Wie hoch ist der Beitrag in der gesetzlichen Krankenversicherung 2027 im Vergleich zum Vorjahr?
- Was passiert, wenn mein Einkommen als PKV Versicherter die Grenze nun unterschreitet?
- Alle Sozialversicherungswerte und der Vorjahresvergleich zum Download
- Wie hat sich der GKV Beitrag von 1995 bis heute bei sinkenden Leistungen entwickelt?
Wie hoch ist der PKV Arbeitgeberzuschuss 2027?
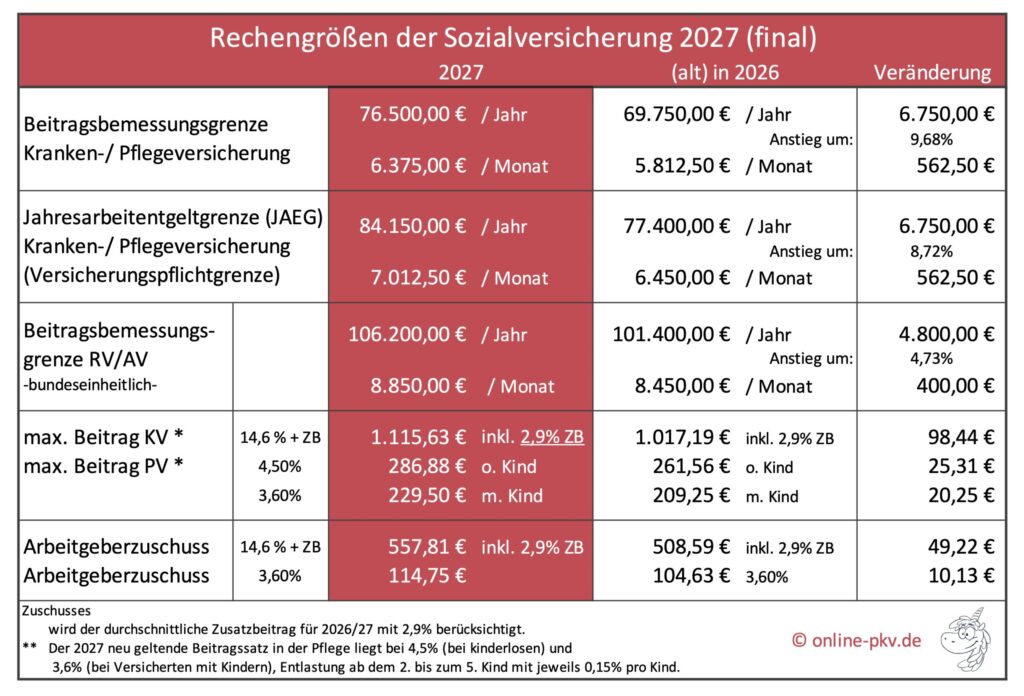
Der neue PKV Arbeitgeberzuschuss 2027 beträgt maximal 557,81 € pro Monat, aber maximal 50 % des Beitrages der tatsächlich gezahlt wird. Dazu zählt der eigene PKV Beitrag, aber auch der von mitversicherten Kindern. Mehr zum Arbeitgeberzuschuss für Kinder und Familienangehörigen hier nachlesen.
Der maximale Pflegeversicherung Arbeitgeberzuschuss 2027 beträgt maximal 114,75 €. Auch hier gilt, es werden höchstens 50% des wirklich gezahlten Beitrags zur Pflegepflichtversicherung gezahlt, Pflegezusatztarife zählen hier nicht. Auch kann ein vorhandener Restzuschuss aus der Pflege nicht mit einem Zuschuss der Krankenversicherung verrechnet werden.
Wie hoch ist die Versicherungspflichtgrenze und wann darf ich mich privat versichern?
Die Versicherungspflichtgrenze 2027 beträgt 84.150 € für die Krankenversicherung.
Hier wird es deutlich spannender, denn zukünftig gibt es drei unterschiedliche Zahlen geben, welche die Arbeitgeber, Steuerberater und Lohnbüros beachten müssen. Dabei ist zu unterschieden, wann der Arbeitnehmer das erste mal in der PKV versichert war und es ununterbrochen ist. Beachten Sie dabei auch, welche Einkünfte zählt zur Jahresarbeitentgeltgrenze dazu?
Ein Hinweis. Es ist immer der Jahreswert entscheidend, welcher auch durch 13. oder 14. Gehalt, Urlaubs- oder Weihnachtsgeld erreicht werden kann. Die Monatsangabe dient lediglich der Veranschaulichung.
| Für wen gilt die Grenze | Wie hoch muss mein Einkommen sein, um privat versichert sein zu dürfen? |
|---|---|
| Arbeitnehmer, welche in 2027 in ein neues Arbeitsverhältnis starten | 84.150 € pro Jahr (7.012,50 € p. Monat) |
| Arbeitnehmer, welche die gesetzliche Krankenkasse jetzt noch zum 1.1.2027 kündigen, müssen die Grenze auch bereits mit dem Jahreseinkommen 2026 (!) erreicht haben, damit zum 1.1.27 Versicherungsfreiheit eintritt. | 84.150 € pro Jahr (7.012,50 € p. Monat) |
| Arbeitnehmer, welche am 31.12.2026 privat versichert waren und den Job wechseln, oder die PKV wechseln wollen, für diese gilt eine andere Grenze. Grund ist hier, dass die Sonderanhebung von 3.600 € nicht gilt. | 80.550 € pro Jahr (6.712,50 € p. Monat) |
| Arbeitnehmer, welche bereits am 31.12.2002 (!) privat versichert waren, für diese gilt weiter die besondere JAEG. Es darf hierbei keine Unterbrechung der PKV und auch somit keine zeitweise GKV Rückkehr stattgefunden haben. | 72.900 € pro Jahr (6.075 € p. Monat) |
Für die Prüfung der Familienversicherung und des dortigen Gesamteinkommens ist die Grenze auch unterschiedlich zu betrachten, das schauen wir uns aber in einem anderen Beitrag noch einmal an. Generell gilt auch hier für die meisten Versicherten die neue Grenze, Abweichungen je nach PKV Status und Versicherungszeit sind möglich.
Wie hoch ist die Beitragsbemessungsgrenze 2027 für die Krankenversicherung?
Die Beitragsbemessungsgrenze KV 2027 beträgt 76.500 € pro Jahr.
Bis zu diesem Betrag wird Ihr Einkommen mit Beiträgen belastet. Einkünfte über dieser Grenze werden nicht vorbeitragt. Gegenüber dem Vorjahr 2026 (69.750 €) steigt die Grenze somit um 5.750 €. Diese setzt sich aus der regulären Anpassung durch Einkommensentwicklungen und der Sonderanpassung von 3.600 € au dem GKV-Beitragssatzstabilisierungsgesetz zusammen.
Für einen Arbeitnehmer über dieser Grenze bedeutet der Jahreswechsel somit einen Mehrbetrag in der gesetzlichen Krankenkasse 1.247 € pro Jahr. Diesen Mehrbeitrag teilt sich der Arbeitnehmer mit seinem Arbeitgeber. Ein kinderloser Arbeitnehmer zahlt also monatlich 53 € monatlich mehr, bei reduzierten Leistungen in der GKV. (Zahnzuschuss, Vorsorge und erhöhte Zuzahlungen bei Medikamenten und Eigenanteilen)
Wie hoch ist der Beitrag in der gesetzlichen Krankenversicherung 2027 im Vergleich zum Vorjahr?
Der Beitrag ist auch davon abhängig bei welcher Krankenkasse Sie versichert und und welcher Zusatzbeitrag hier erhoben wird. Der durchschnittliche Zusatzbeitrag liegt bei 2,9%. Die aktuell günstigste GKV, die BKK Firmus, liegt bei 2,18%, während die teuerste, die BKK 24 bei 4,39% liegt. Daraus ergibt sich bei sonst nahezu identischen Leistungen ein Unterschied von fast 100 € monatlich (AG und ANN Anteil). Welche GKV für Sie passend ist, können Sie im GKV Vergleichsrechner hier einmal vergleichen.
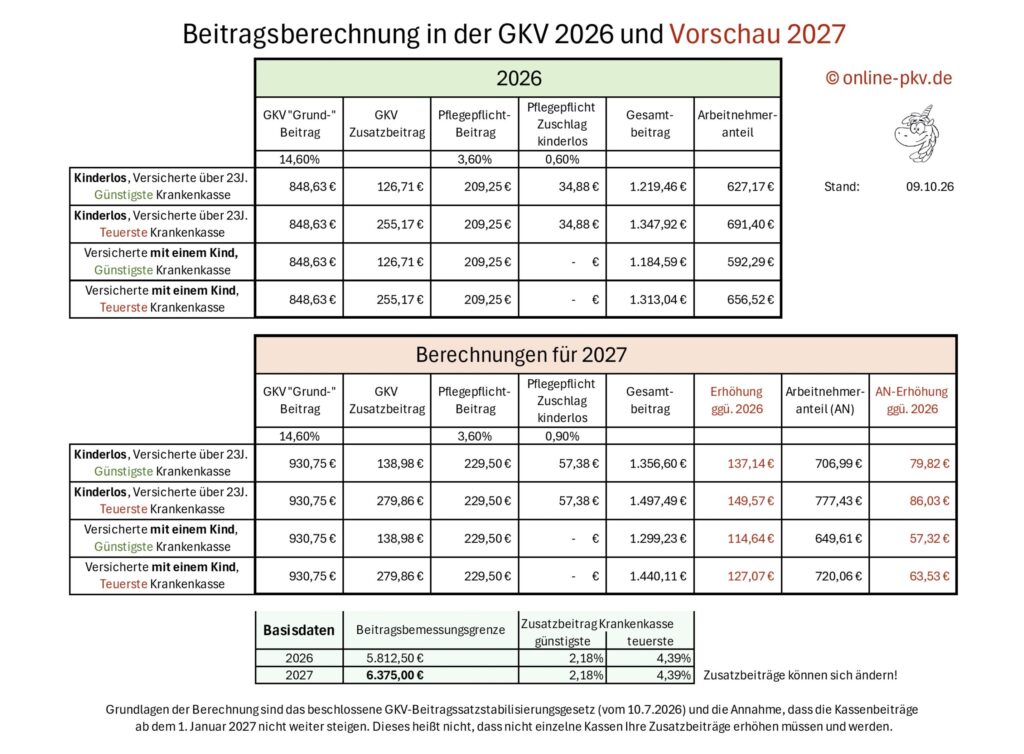
Die Übersicht können Sie im Downloadbereich auch als PDF-Datei herunterladen.
Was passiert, wenn mein Einkommen als PKV Versicherter die Grenze nun unterschreitet?
Auch hier müssen wir unterscheiden welche Grenze gilt und warum ein Unterschreiten der Grenze eintritt. Dieses kann unverschuldete Gründe (die Grenze überholt mich) haben, oder selbst verursachte (Reduzierung der Arbeitszeit, Jobwechsel etc.) In der folgenden Tabelle daher einige Szenarien.
| Grund der Versicherungspflicht | Welche Grenze gilt? | Befreiung möglich? |
|---|---|---|
| Arbeitnehmer wird von der neuen Versicherungspflichtgrenze “überholt”, Einkommen bleibt gleich, Grenze steigt | 80.550 € für den, in 2026 bereits privat versicherten Arbeitnehmer gilt zur Betrachtung die neue JAEG 2027 (OHNE die Sonderanpassung) | Befreiung möglich! Zwingende Voraussetzung ist hier, es muss mindestens am 31.12.2026 eine PKV bestanden haben. |
| Arbeitnehmer reduziert sein Einkommen durch Teilzeit, im Jahr 2026 privat versichert | 80.550 € für den, im Jahr 2026 privat versicherten Arbeitnehmer tritt bei einem Einkommen 2026 unter dieser Grenze Versicherungspflicht ein | Befreiung möglich! Zwingende Voraussetzung ist hier, es muss mindestens am 31.12.2026 eine PKV bestanden haben. |
| Arbeitnehmer reduziert sein Einkommen durch Abschluss einer betrieblichen Altersvorsorge (AN finanziert), im Jahr 2026 privat versichert | 80.550 € für den, im Jahr 2026 privat versicherten Arbeitnehmer tritt bei einem Einkommen 2026 unter dieser Grenze Versicherungspflicht ein | Befreiung möglich! Zwingende Voraussetzung ist hier, es muss mindestens am 31.12.2026 eine PKV bestanden haben. |
| Arbeitgeber reduziert das Einkommen, Lohnverzicht, Aussetzen von Erhöhungen oder andere Gründe | 80.550 € | keine Befreiung möglich, es entsteht Versicherungspflicht die nicht zu umgehen ist |
| Neues Arbeitsverhältnis nach dem 1.1.2027, am 31.12.2027 aber bereits PKV versichert | 80.550 € es gilt die neue Grenze ohne die Sondererhöhung (3.600 €) ab dem 1.1.27 | Einkommen muss über der neuen Grenze(ohne Sonderanpassung) liegen, bei unterjährigem Beginn des Arbeitsverhältnisses wird hochgerechnet auf 12 Monate Beschäftigung |
| Neues Arbeitsverhältnis nach dem 1.1.2027, am 31.12.2027 aber noch gesetzlich versichert | 84.150 € es gilt die neue Grenze inkl. der Sondererhöhung ab dem 1.1.27 | Einkommen muss über der neuen Grenze liegen, bei unterjährigem Beginn des Arbeitsverhältnisses wird hochgerechnet auf 12 Monate Beschäftigung |
Falls bei Ihnen eine Befreiung möglich ist, finden Sie hier weitere Informationen dazu und hier ein entsprechendes Formular, welches Sie für alle Versicherer und alle Kassen verwenden können.
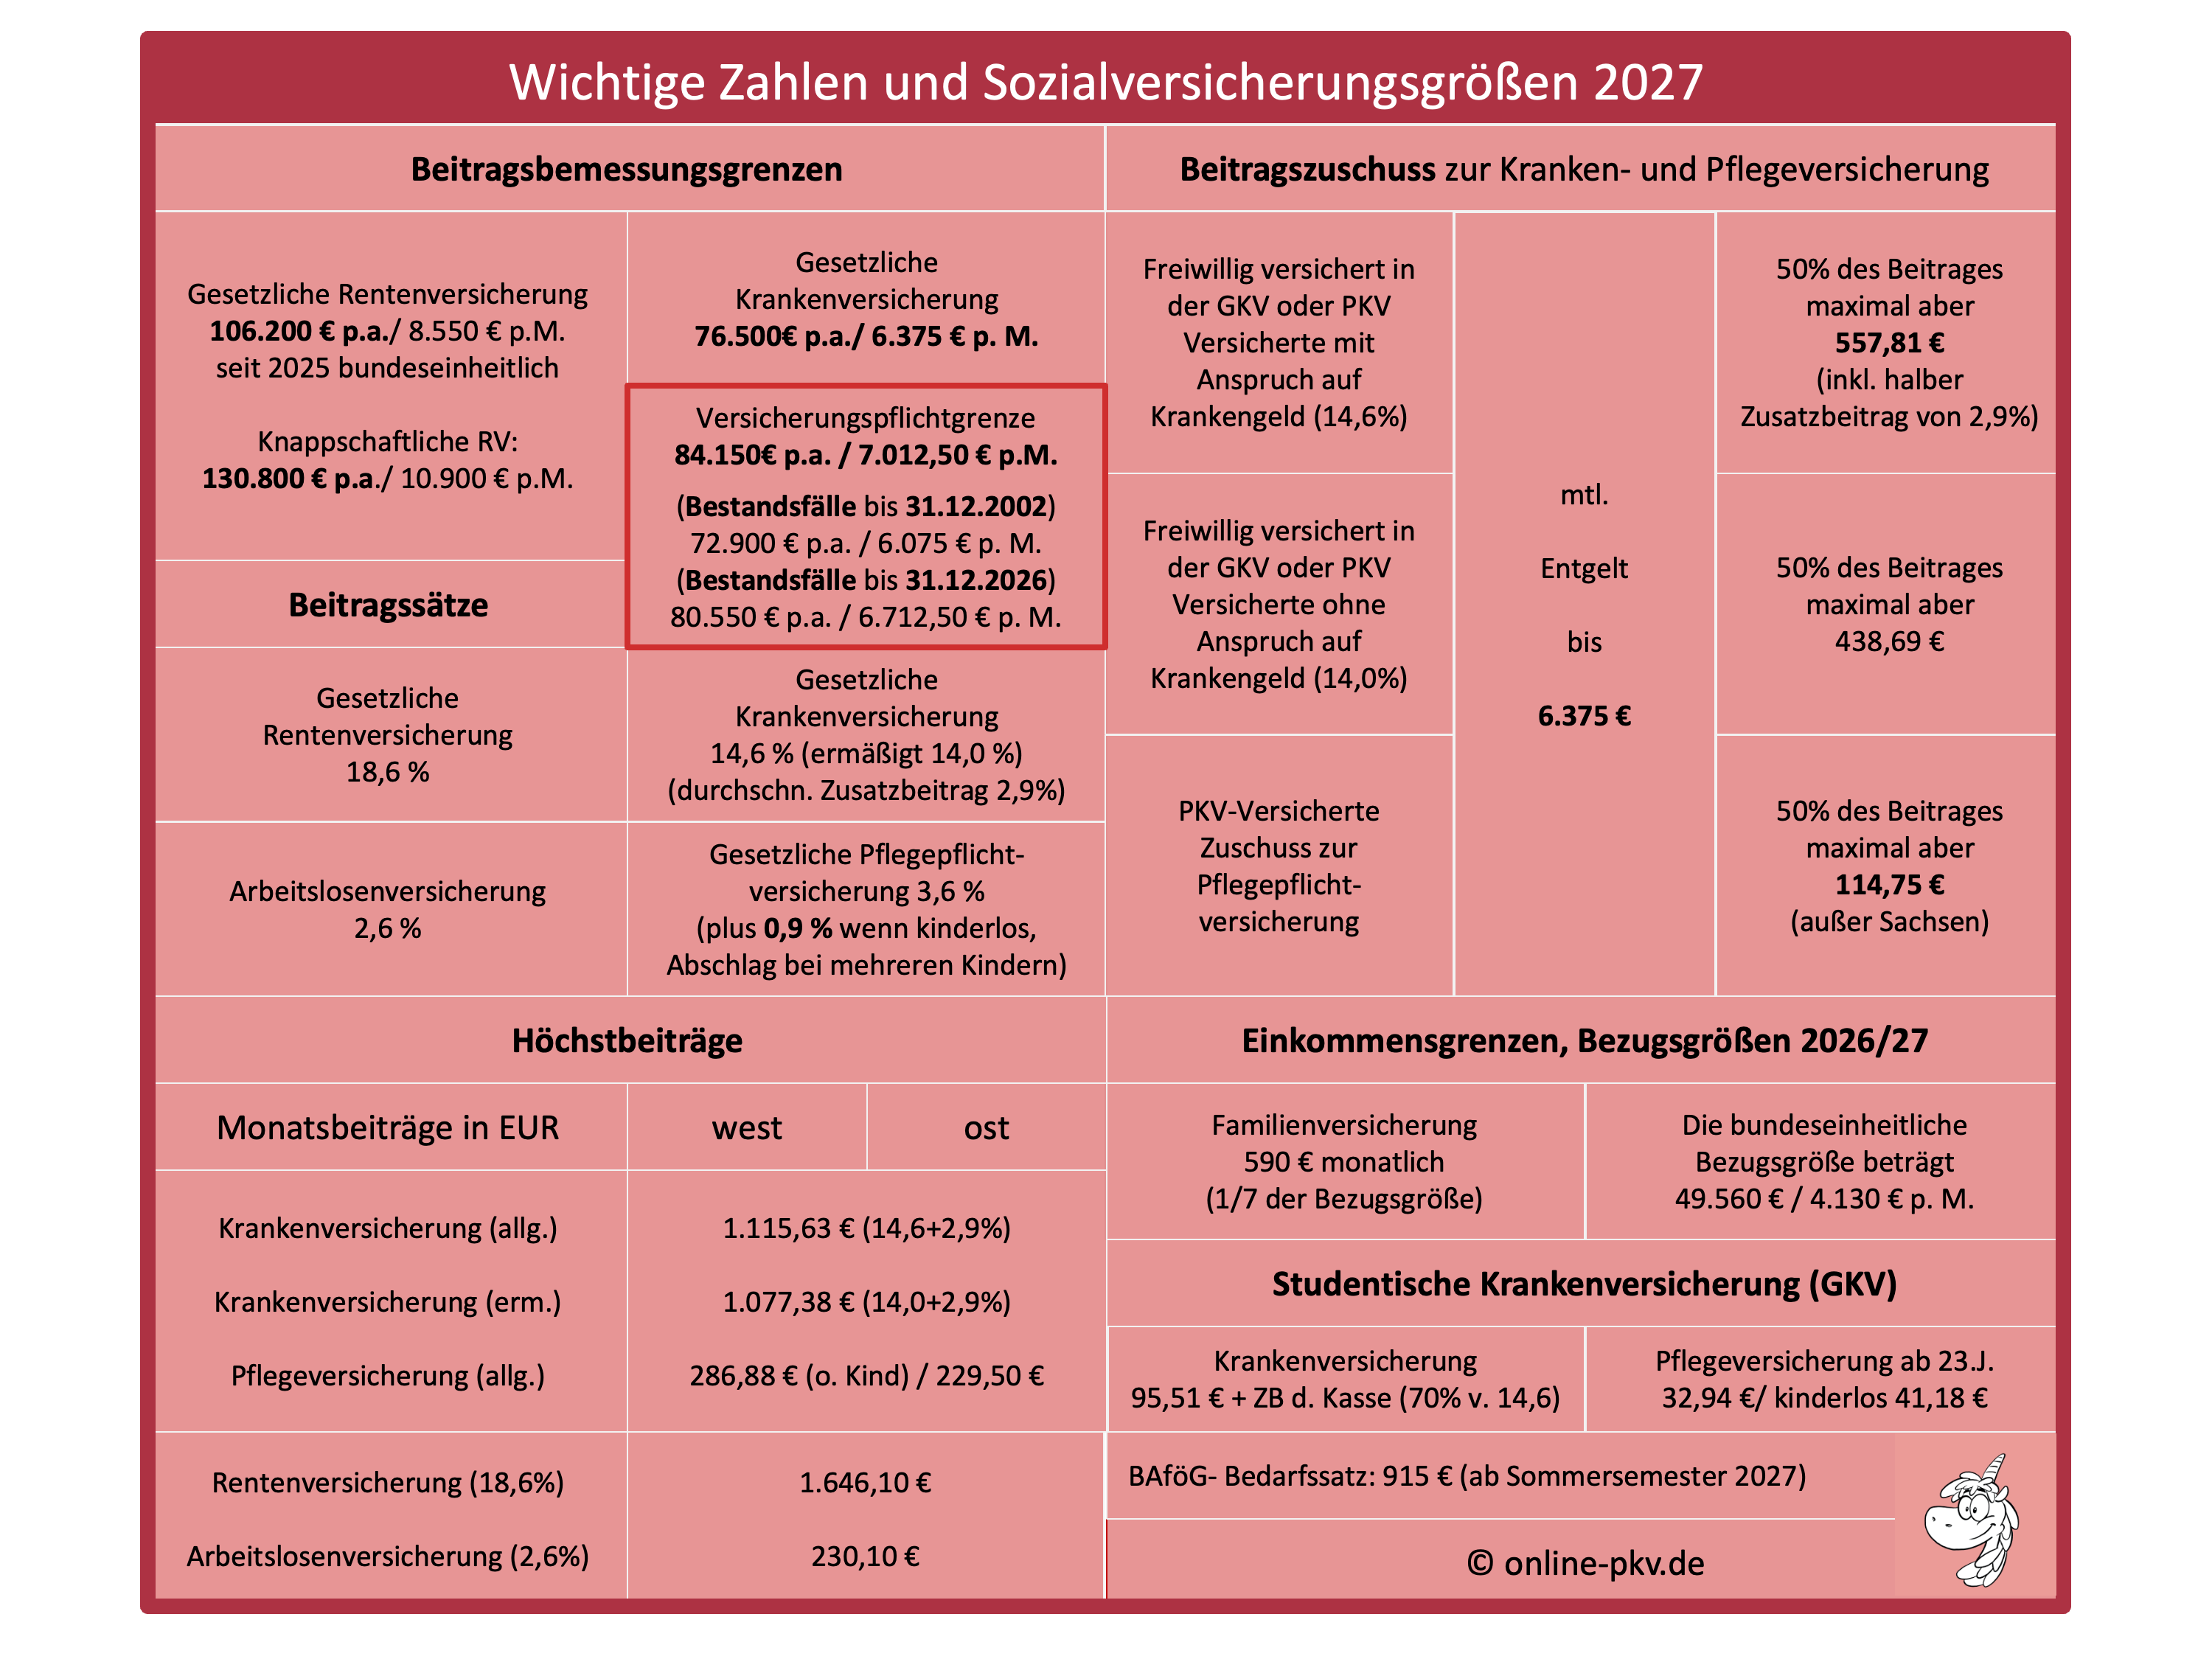
Alle Sozialversicherungswerte, PKV Arbeitgeberzuschuss 2027, und der Vorjahresvergleich zum Download
Wie in jedem Jahr finden Sie hier die Zahlen und Daten als kostenfreien Download. Ob Sie diese an die Pinnwand hängen, als Schreibtischunterlage verwenden oder sich nur speichern, bleibt Ihnen überlassen. So haben Sie aber immer alle Werte parat, wenn diese benötigt werden.
- Sozialversicherungsgrößen 2027, finale Zahlen und Veränderungen in der Übersicht
- Sozialversicherungswerte 2027 zum Download als PDF-Datei
- Sozialversicherungswerte 2027 zum Download als Bilddatei
- Sozialversicherungsrechengrößen im Vorjahresvergleich 2027 vs. 2026 als PDF-Datei
- Sozialversicherungsrechengrößen im Vorjahresvergleich 2027 vs. 2026 als Bilddatei
- GKV Beitragsvergleich 2027 vs. 2026 als PDF-Datei
- GKV Beitragsvergleich 2027 vs. 2026 als Bilddatei
- Sozialversicherungsrechengrößen-Verordnung 2027 (Referentenentwurf)
Wie hat sich der GKV Beitrag von 1995 bis heute bei sinkenden Leistungen entwickelt?